



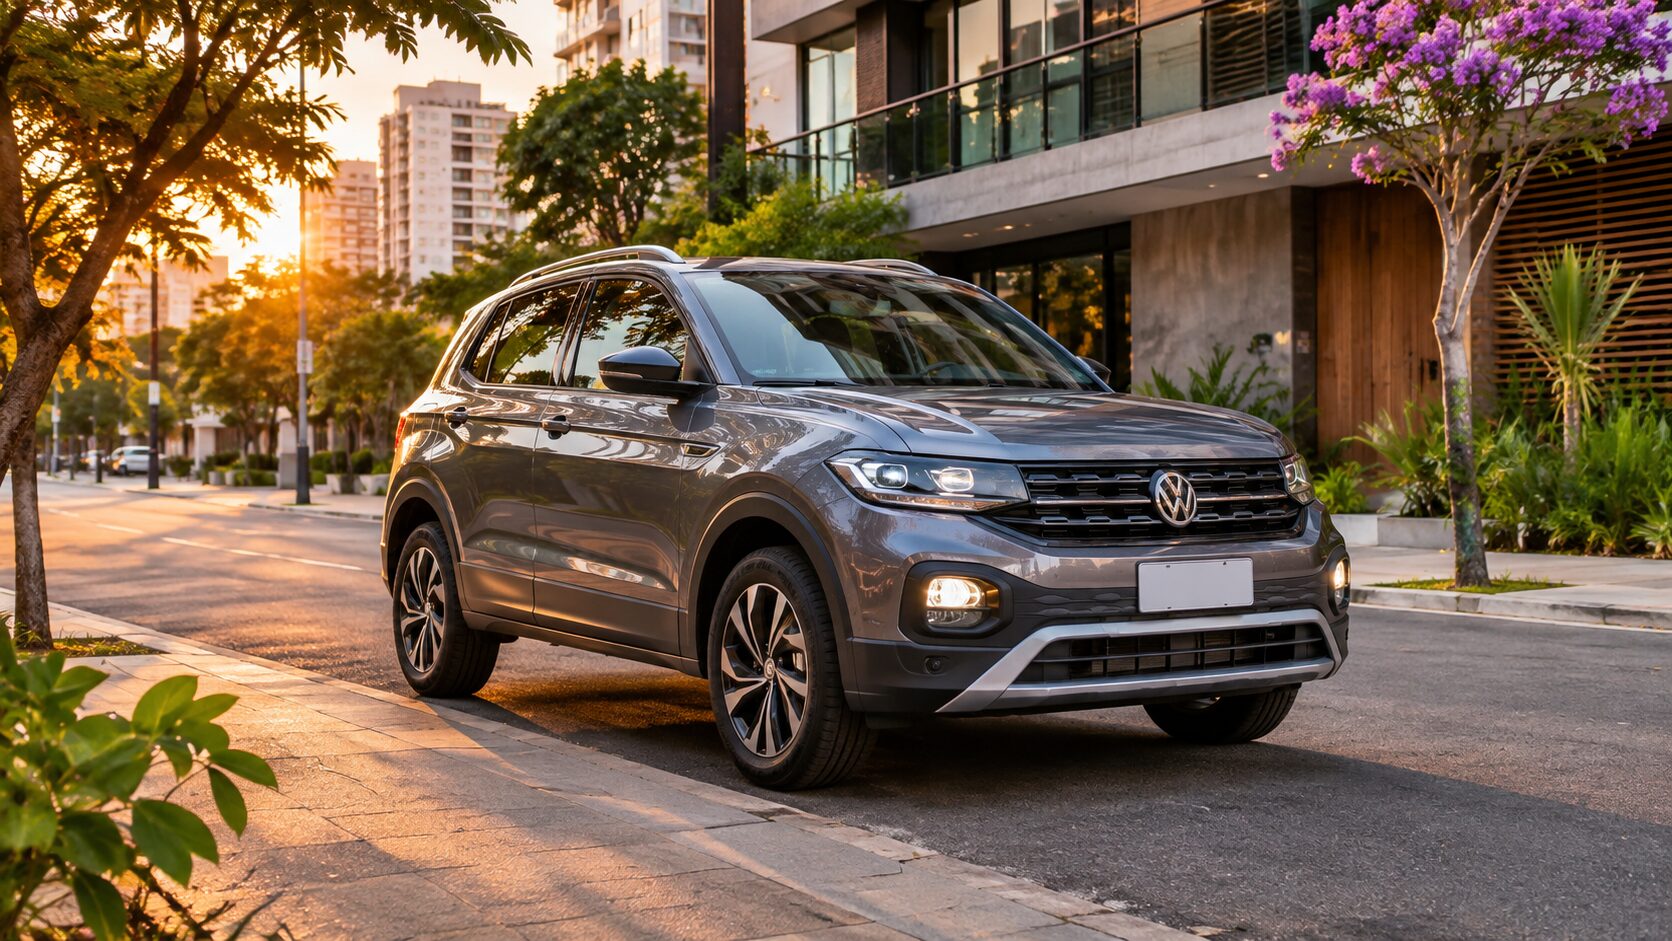

Seguro do Volkswagen T-Cross em 2026: como economizar sem perder cobertura?
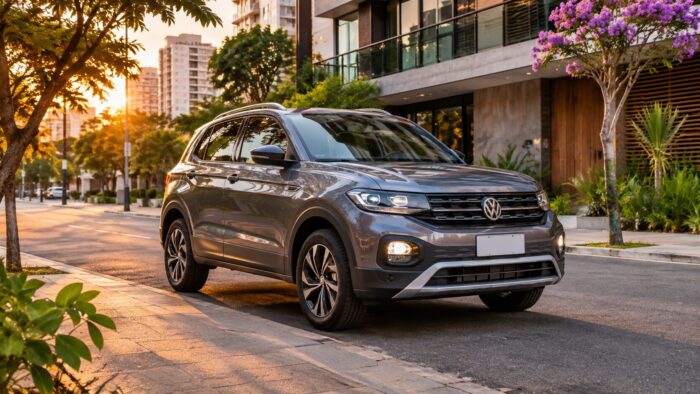
O seguro do Volkswagen T-Cross não possui preço fixo: versões, CEP, utilização do SUV, condutores, franquia e coberturas alteram a avaliação. Economizar exige comparar propostas equivalentes, não escolher uma parcela isolada. Este guia reúne uma metodologia prática para conferir os fatores da cotação, identificar economias possíveis e entender as condições antes de contratar.
Este conteúdo foi elaborado para responder dúvidas reais sobre seguro T-Cross e orientar uma comparação responsável. Valores numéricos eventualmente usados para demonstrar cálculos são exemplos hipotéticos, não cotações nem garantias de indenização. Produtos, normas e condições comerciais devem ser conferidos na data efetiva da contratação.
Índice de conteúdo
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
- Como funciona a cotação do seguro T-Cross?
- Quais versões do T-Cross exigem atenção na cotação?
- Como o CEP de pernoite pode afetar o orçamento?
- O perfil do condutor muda o custo do seguro?
- Quando aumentar a franquia pode ser vantajoso?
- Franquia reduzida ou normal: como escolher?
- Quais peças e equipamentos merecem atenção?
- Quais coberturas priorizar no T-Cross?
- Quanto contratar para danos a terceiros?
- Assistência 24 horas e carro reserva realmente compensam?
- Como funciona a indenização por perda total?
- O seguro para T-Cross usado é mais econômico?
- Quais cuidados tomar em viagens e enchentes?
- Como avaliar descontos sem confiar em promessas?
- Quais erros documentais podem comprometer a contratação?
- Como fazer uma comparação justa entre três propostas?
- Como solicitar uma cotação personalizada com segurança?
- Tabela de comparação prática
- Perguntas frequentes
- Conclusão
1. Como funciona a cotação do seguro T-Cross?
A seguradora avalia o automóvel identificado pelo ano e pela versão, a utilização declarada, os locais de circulação e os condutores habituais. Também analisa quais garantias o cliente deseja comprar. A proposta somente deve ser comparada depois que todas essas informações estiverem preenchidas corretamente. Não existe obrigação de oferecer o mesmo prêmio a dois motoristas diferentes.
Como aplicar essa informação na prática?
Em uma cotação real, observe a diferença entre o risco assumido pela seguradora e o que continuará sendo responsabilidade do proprietário. Pequenos ajustes na proposta podem modificar a proteção de forma relevante. Uma franquia maior, por exemplo, não equivale a um desconto puro; ela transfere ao motorista uma parcela maior dos custos de determinados reparos. Por isso, registre exatamente a versão do SUV e a combinação de garantias avaliada.
2. Quais versões do T-Cross exigem atenção na cotação?
Sense, 200 TSI, Comfortline, Highline e Extreme são referências de versões que podem apresentar equipamentos, motorização e valores diferentes conforme a linha. O código e o ano exatos precisam corresponder ao documento. Um veículo com equipamentos mais sofisticados pode ter características de reparação diferentes, mas isso não permite afirmar que determinada versão terá necessariamente a maior apólice.
Como aplicar essa informação na prática?
Pense em uma semana de utilização normal do veículo. Onde ele dorme? Quem dirige nos dias úteis? Há viagens frequentes? Quais situações provocariam maior dificuldade financeira? Essas perguntas ajudam a transformar uma oferta genérica em uma proposta compatível com a rotina. As respostas também servem para identificar informações que precisam ser atualizadas quando o uso do automóvel mudar.
3. Como o CEP de pernoite pode afetar o orçamento?
O endereço real de pernoite e a área principal de circulação podem integrar os critérios de precificação. O CEP usado deve corresponder à realidade, incluindo situações de mudança de residência. Um desconto obtido com endereço incorreto não representa economia legítima e pode resultar em divergências contratuais. Não há percentual universal de diferença entre bairros ou cidades.
Como aplicar essa informação na prática?
Uma forma de testar a escolha é comparar dois cenários: nenhum sinistro ao longo do ano e um reparo coberto com aplicação de franquia. Não é possível prever qual ocorrerá, mas o exercício permite entender o compromisso financeiro assumido. Registre o prêmio anual e a participação em reais, sem atribuir probabilidades inventadas. A decisão ficará mais clara quando você visualizar ambos os cenários.
4. O perfil do condutor muda o custo do seguro?
Idade, experiência, histórico de sinistros, bônus aplicável e outros motoristas habituais podem integrar a análise. Mesmo quando o carro é idêntico, essas características podem produzir propostas distintas. O questionário de risco precisa ser respondido conforme a rotina; esconder um motorista que utiliza o SUV habitualmente não é uma estratégia aceitável para reduzir o prêmio.
Como aplicar essa informação na prática?
Outra verificação útil consiste em pedir ao corretor a identificação da cláusula que fundamenta a informação comercial. Se a proposta fala em assistência, descubra quantos quilômetros são previstos; se promete proteção de acessórios, confira exatamente quais itens estão relacionados. Isso ajuda a evitar que expressões como proteção ampla sejam interpretadas de maneira diferente pelo consumidor e pela seguradora.
5. Quando aumentar a franquia pode ser vantajoso?
Uma franquia maior pode reduzir o prêmio em algumas propostas, mas também aumenta o valor que o proprietário terá de desembolsar em reparos sujeitos à participação. O benefício precisa ser calculado em reais e comparado à reserva financeira. A franquia normalmente não deve ser interpretada como cobrança idêntica em todos os tipos de sinistro.
Como aplicar essa informação na prática?
Em uma cotação real, observe a diferença entre o risco assumido pela seguradora e o que continuará sendo responsabilidade do proprietário. Pequenos ajustes na proposta podem modificar a proteção de forma relevante. Uma franquia maior, por exemplo, não equivale a um desconto puro; ela transfere ao motorista uma parcela maior dos custos de determinados reparos. Por isso, registre exatamente a versão do SUV e a combinação de garantias avaliada.
6. Franquia reduzida ou normal: como escolher?
A franquia reduzida pode interessar a quem prefere menor participação em eventual colisão parcial. A normal ou majorada pode ter custo anual diferente. Compare valores efetivos da proposta, os eventos em que a franquia incide e o prêmio total. Desconfie de comparações em que uma opção retira cobertura de vidros ou reduz limites de responsabilidade civil.
Como aplicar essa informação na prática?
Pense em uma semana de utilização normal do veículo. Onde ele dorme? Quem dirige nos dias úteis? Há viagens frequentes? Quais situações provocariam maior dificuldade financeira? Essas perguntas ajudam a transformar uma oferta genérica em uma proposta compatível com a rotina. As respostas também servem para identificar informações que precisam ser atualizadas quando o uso do automóvel mudar.
7. Quais peças e equipamentos merecem atenção?
Faróis, lanternas, para-brisa, retrovisores, sensores, câmeras e componentes eletrônicos são elementos a conferir conforme a versão. A existência desses equipamentos não significa que qualquer dano esteja coberto. Proteções específicas de vidros, conjuntos ópticos e acessórios podem possuir franquia, limites e condições próprias. Leia a descrição de cada garantia antes de decidir.
Simule o preço do seu seguro auto em nosso formulário.
Como aplicar essa informação na prática?
Uma forma de testar a escolha é comparar dois cenários: nenhum sinistro ao longo do ano e um reparo coberto com aplicação de franquia. Não é possível prever qual ocorrerá, mas o exercício permite entender o compromisso financeiro assumido. Registre o prêmio anual e a participação em reais, sem atribuir probabilidades inventadas. A decisão ficará mais clara quando você visualizar ambos os cenários.
8. Quais coberturas priorizar no T-Cross?
Colisão, roubo, furto, incêndio e eventos da natureza podem integrar diferentes arranjos de cobertura. Responsabilidade civil contra terceiros é outra necessidade, ligada a danos causados a outras pessoas. O contrato deve identificar riscos incluídos e excluídos. Seguro chamado comercialmente de completo não significa indenização irrestrita, nem elimina franquias e obrigações do segurado.
Como aplicar essa informação na prática?
Outra verificação útil consiste em pedir ao corretor a identificação da cláusula que fundamenta a informação comercial. Se a proposta fala em assistência, descubra quantos quilômetros são previstos; se promete proteção de acessórios, confira exatamente quais itens estão relacionados. Isso ajuda a evitar que expressões como proteção ampla sejam interpretadas de maneira diferente pelo consumidor e pela seguradora.
9. Quanto contratar para danos a terceiros?
O limite de responsabilidade civil deve ser comparado separadamente da indenização do próprio veículo. Uma batida pode causar danos materiais e corporais a outras pessoas, com consequências financeiras que excedem o preço do T-Cross. Não existe valor ideal universal; a decisão deve considerar exposição, orçamento e limites disponíveis nas propostas. Também confira se coberturas adicionais possuem sublimites.
Como aplicar essa informação na prática?
Em uma cotação real, observe a diferença entre o risco assumido pela seguradora e o que continuará sendo responsabilidade do proprietário. Pequenos ajustes na proposta podem modificar a proteção de forma relevante. Uma franquia maior, por exemplo, não equivale a um desconto puro; ela transfere ao motorista uma parcela maior dos custos de determinados reparos. Por isso, registre exatamente a versão do SUV e a combinação de garantias avaliada.
10. Assistência 24 horas e carro reserva realmente compensam?
O valor desses serviços depende da rotina do motorista. Quem dirige em rodovias pode valorizar reboque com quilometragem compatível com os trajetos. Quem depende do SUV diariamente pode considerar carro reserva, desde que entenda os eventos elegíveis, duração e procedimentos. Assistência 24 horas não significa que qualquer serviço ou distância esteja automaticamente incluído.
Como aplicar essa informação na prática?
Pense em uma semana de utilização normal do veículo. Onde ele dorme? Quem dirige nos dias úteis? Há viagens frequentes? Quais situações provocariam maior dificuldade financeira? Essas perguntas ajudam a transformar uma oferta genérica em uma proposta compatível com a rotina. As respostas também servem para identificar informações que precisam ser atualizadas quando o uso do automóvel mudar.
11. Como funciona a indenização por perda total?
A apólice pode utilizar valor de mercado referenciado com fator definido ou valor determinado. A Tabela Fipe, quando utilizada, é referência de cálculo e não promessa de pagamento de cem por cento em qualquer contratação. O segurado deve conferir o percentual, as condições de indenização, os documentos exigíveis e a eventual existência de acessórios com regras específicas.
Como aplicar essa informação na prática?
Uma forma de testar a escolha é comparar dois cenários: nenhum sinistro ao longo do ano e um reparo coberto com aplicação de franquia. Não é possível prever qual ocorrerá, mas o exercício permite entender o compromisso financeiro assumido. Registre o prêmio anual e a participação em reais, sem atribuir probabilidades inventadas. A decisão ficará mais clara quando você visualizar ambos os cenários.
12. O seguro para T-Cross usado é mais econômico?
Não necessariamente. Um T-Cross seminovo pode possuir valor de mercado diferente de um zero-quilômetro, mas o custo depende também de reparação, disponibilidade de peças, perfil e condições do risco. É recomendável verificar identificação, histórico, modificações e necessidade de vistoria. A aceitação de cobertura completa não pode ser presumida para todos os anos ou estados de conservação.
Como aplicar essa informação na prática?
Outra verificação útil consiste em pedir ao corretor a identificação da cláusula que fundamenta a informação comercial. Se a proposta fala em assistência, descubra quantos quilômetros são previstos; se promete proteção de acessórios, confira exatamente quais itens estão relacionados. Isso ajuda a evitar que expressões como proteção ampla sejam interpretadas de maneira diferente pelo consumidor e pela seguradora.
13. Quais cuidados tomar em viagens e enchentes?
O proprietário deve verificar a extensão territorial, os serviços de assistência e as coberturas de eventos naturais contratadas. Enchente, alagamento e danos por água não devem ser tratados como automaticamente cobertos em qualquer apólice. Medidas de prudência, como não atravessar locais inundados, também são relevantes. Registre o evento e siga as orientações da seguradora quando houver sinistro.
Como aplicar essa informação na prática?
Em uma cotação real, observe a diferença entre o risco assumido pela seguradora e o que continuará sendo responsabilidade do proprietário. Pequenos ajustes na proposta podem modificar a proteção de forma relevante. Uma franquia maior, por exemplo, não equivale a um desconto puro; ela transfere ao motorista uma parcela maior dos custos de determinados reparos. Por isso, registre exatamente a versão do SUV e a combinação de garantias avaliada.
14. Como avaliar descontos sem confiar em promessas?
Rastreador, garagem, bônus, dispositivos de segurança e diferentes franquias podem modificar propostas conforme a política de cada seguradora. Não existe desconto obrigatório para qualquer desses elementos. A comparação deve registrar o mesmo perfil e as mesmas garantias, a fim de identificar qual mudança produziu diferença real. Se houve retirada de cobertura, não se trata apenas de desconto.
Como aplicar essa informação na prática?
Pense em uma semana de utilização normal do veículo. Onde ele dorme? Quem dirige nos dias úteis? Há viagens frequentes? Quais situações provocariam maior dificuldade financeira? Essas perguntas ajudam a transformar uma oferta genérica em uma proposta compatível com a rotina. As respostas também servem para identificar informações que precisam ser atualizadas quando o uso do automóvel mudar.
15. Quais erros documentais podem comprometer a contratação?
Confirme placa, chassi quando exigido, ano, versão, CEP e condutores. Leia as respostas do questionário antes de aceitar a proposta. A cobertura depende de aceitação, vigência e condições contratadas; preencher um formulário não significa necessariamente que o seguro entrou em vigor. Em mudanças relevantes de uso, comunique a seguradora conforme as regras da apólice.
Como aplicar essa informação na prática?
Uma forma de testar a escolha é comparar dois cenários: nenhum sinistro ao longo do ano e um reparo coberto com aplicação de franquia. Não é possível prever qual ocorrerá, mas o exercício permite entender o compromisso financeiro assumido. Registre o prêmio anual e a participação em reais, sem atribuir probabilidades inventadas. A decisão ficará mais clara quando você visualizar ambos os cenários.
16. Como fazer uma comparação justa entre três propostas?
Crie uma planilha com preço total anual, indenização de mercado, franquia de colisão, limites de terceiros, cobertura de vidros, guincho, carro reserva, exclusões e pagamento. Preencha apenas com informações efetivas recebidas. A melhor opção não é necessariamente a mais barata: é aquela cujo risco residual permanece compatível com a situação financeira do proprietário.
Como aplicar essa informação na prática?
Outra verificação útil consiste em pedir ao corretor a identificação da cláusula que fundamenta a informação comercial. Se a proposta fala em assistência, descubra quantos quilômetros são previstos; se promete proteção de acessórios, confira exatamente quais itens estão relacionados. Isso ajuda a evitar que expressões como proteção ampla sejam interpretadas de maneira diferente pelo consumidor e pela seguradora.
17. Como solicitar uma cotação personalizada com segurança?
Reúna documento do veículo, dados dos condutores e endereço verdadeiro. Defina os riscos que deseja transferir e peça propostas com coberturas equivalentes. Se uma cláusula estiver pouco clara, solicite explicação antes de contratar. Guarde o número da proposta, as condições fornecidas e a apólice final. A SeguroAuto.org pode auxiliar na etapa de comparação comercial.
Como aplicar essa informação na prática?
Em uma cotação real, observe a diferença entre o risco assumido pela seguradora e o que continuará sendo responsabilidade do proprietário. Pequenos ajustes na proposta podem modificar a proteção de forma relevante. Uma franquia maior, por exemplo, não equivale a um desconto puro; ela transfere ao motorista uma parcela maior dos custos de determinados reparos. Por isso, registre exatamente a versão do SUV e a combinação de garantias avaliada.
Como utilizar uma tabela de comparação antes de decidir?
A comparação abaixo é um roteiro editorial. Os campos devem ser preenchidos apenas com dados comprovados na proposta, documentação do produto e fontes oficiais. Uma célula sem informação não deve ser interpretada como garantia de cobertura nem como ausência de restrições.
| Critério | O que conferir | Documento |
|---|---|---|
| Versão | Confirmar ano, motorização, versão e equipamentos | Documento do automóvel |
| Perfil | Condutores e finalidade declarados corretamente | Questionário de risco |
| Preço | Prêmio anual total e encargos | Proposta |
| Franquia | Participação por tipo de evento | Condições particulares |
| Coberturas | Colisão, roubo, eventos naturais, terceiros | Condições gerais |
| Serviços | Guincho, vidros e carro reserva | Quadro de serviços |
Para tornar a comparação justa, mantenha constantes os dados do contratante, a finalidade e as condições essenciais. Depois observe as diferenças reais de preço, prazo e obrigações. Essa metodologia evita que produtos diferentes pareçam equivalentes apenas porque compartilham um nome comercial ou uma palavra-chave de pesquisa.
Perguntas frequentes respondidas sobre seguro T-Cross
T-Cross tem seguro caro?
Não é possível responder sem cotação individual; versão, região e perfil influenciam. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Qual versão é mais barata?
Não existe ordem universal. Compare preços para o mesmo condutor e coberturas. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Garagem reduz o preço?
Pode influenciar conforme a seguradora, mas não garante desconto. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
O seguro cobre teto solar?
Somente nos termos das garantias contratadas; confirme a cláusula específica. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Posso cotar antes de comprar?
Sim, com identificação correta do veículo e dados reais do motorista. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Franquia alta vale a pena?
Depende da economia anual e da reserva para arcar com reparos. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Assistência inclui guincho ilimitado?
Não necessariamente. Consulte distância e regras de utilização. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Seguro cobre enchente?
Depende das garantias contratadas e das condições do evento. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Posso escolher indenização acima da Fipe?
Depende da oferta e aceitação, conforme modalidade de indenização. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Como conferir as regras oficiais?
Consulte a SUSEP e a documentação do produto da seguradora. A confirmação depende da proposta efetiva para o veículo e o condutor. Compare as mesmas garantias, leia a apólice e não use estimativas de outro CEP como se fossem sua cotação. Quando a resposta variar por seguradora, isso precisa aparecer explicitamente na análise.
Conclusão: qual é o próximo passo?
Economizar no seguro T-Cross exige consistência no perfil e comparação de garantias equivalentes. O valor da parcela perde importância quando a franquia, o limite de terceiros ou as exclusões não atendem ao risco real. Antes de fechar, revise a proposta e solicite uma cotação individual na SeguroAuto.org.
Se você estiver comparando alternativas, priorize informações verificáveis, documentação completa e cobertura compatível com o perfil. Consulte as orientações oficiais e conheça também as informações do próprio portal. A contratação deve ser precedida da leitura das condições específicas e da confirmação de disponibilidade do produto.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878



Nenhum comentário